Dolar jača dok jen nastavlja padati
Tijekom azijskog trgovanja u posljednjim danima lipnja, japanska je valuta pala na više od 162 jena za američki dolar, što predstavlja njezin najslabiji tečaj od 1986. godine. Međutim, povijesni grafikoni pokazuju da su u posljednjih pet godina razdoblja jačanja jena bila praćena korekcijama, iako ostaje neizvjesno hoće li se taj obrazac ponoviti. U međuvremenu je američki dolar ostao blizu 13-mjesečnih vrhunaca u odnosu na košaricu glavnih svjetskih valuta. Indeks američkog dolara porastao je za više od 2 % tijekom lipnja, bilježeći svoj najjači mjesečni rezultat od sredine prošle godine, jer ulagači nastavljaju prebacivati kapital u američke vrijednosne papire s višim prinosom. Indeks je krajem 2022. dosegao najvišu razinu u pet godina. Na dan 1. srpnja 2026. tečaj je iznosio 162,71 japanskih jena za dolar, dok se Indeks dolara kretao iznad 101 boda.* Ulogu je odigrao i kontinuirani rast američkih tehnoloških tvrtki, potpomognut napretkom u području umjetne inteligencije, iako je najznačajniji čimbenik i dalje bila razlika u kamatnim stopama između Sjedinjenih Država i Japana.
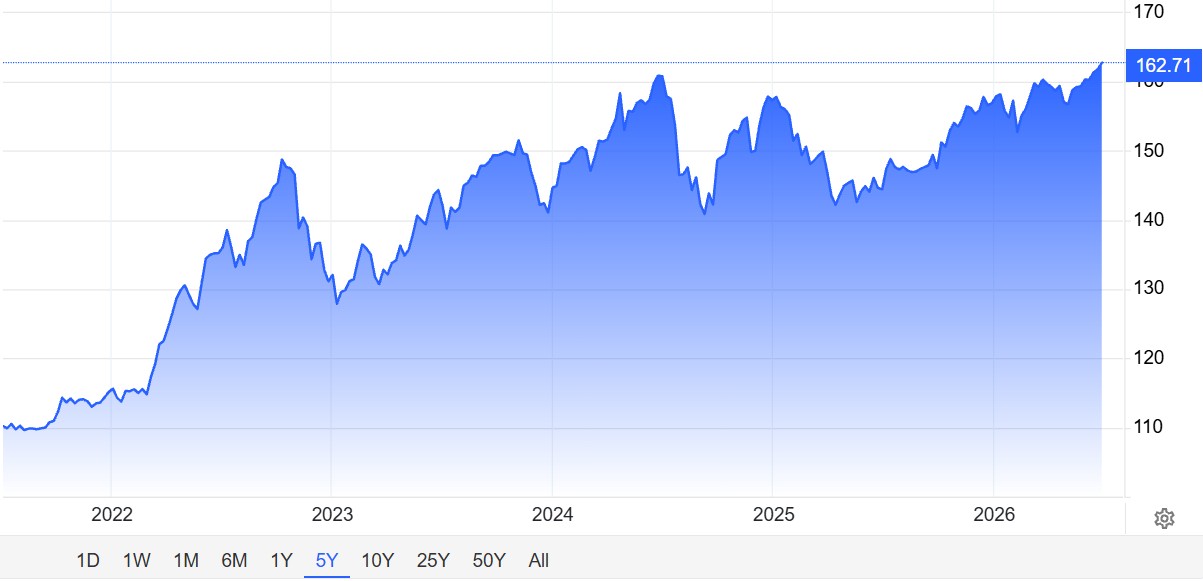
Razvoj cijene USD/JPY u posljednjih 5 godina. Izvor: Trading Economics*
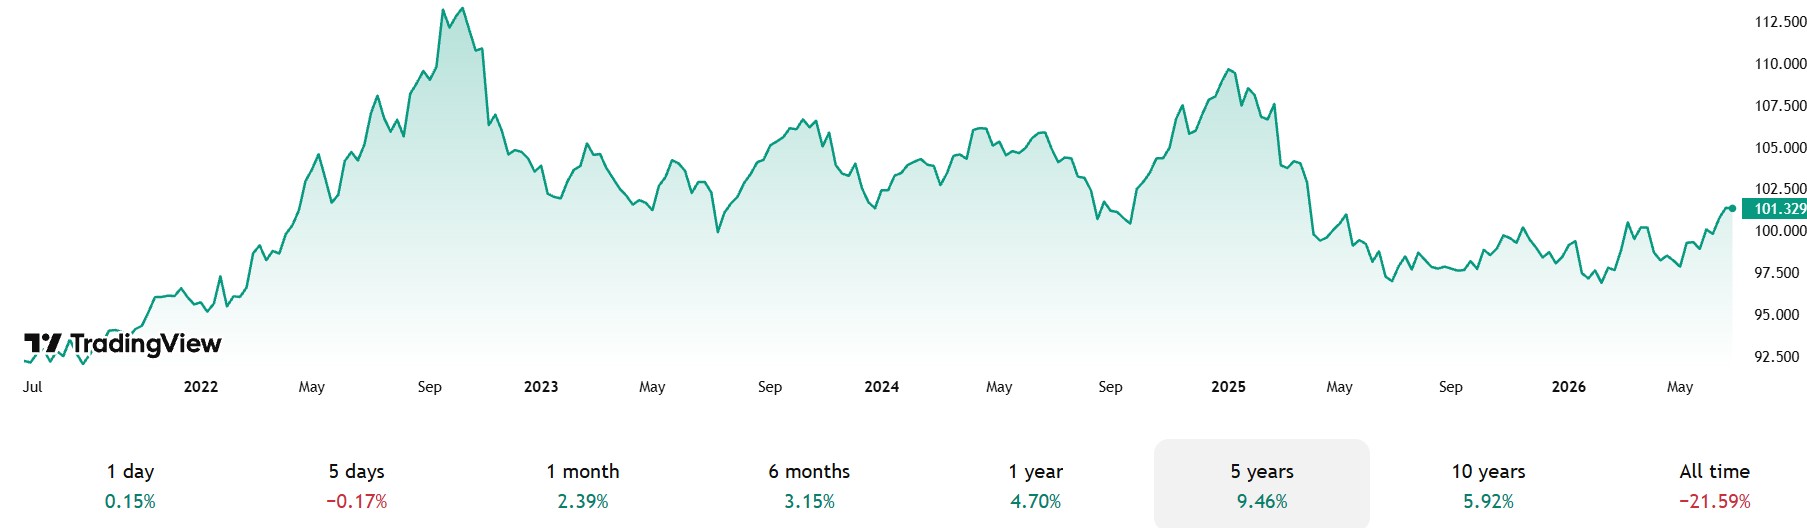
Razvoj cijene indeksa američkog dolara u posljednjih 5 godina. Izvor: TradingView*>Razlike u kamatnim stopama bile su ključne Ponovno se govori o intervenciji Kako jen nastavlja slabjeti, pitanje hoće li japanska vlada intervenirati ponovno privlači pozornost. Ministrica Satsuki Katayama izjavila je da je vlada spremna odgovoriti na pretjerana kretanja na deviznom tržištu i poduzeti potrebne mjere ako bude potrebno. Glavni tajnik kabineta Minoru Kihara zauzeo je sličan ton, naglašavajući cilj vlade izgraditi ekonomiju otporniju na nagli valutni rast. Tržišta se još uvijek živo sjećaju razdoblja između travnja i svibnja, kada je Japan potrošio više od 11,7 bilijuna japanskih jena iz svojih deviznih rezervi kako bi podržao valutu. Krajem travnja tečaj dolara prema jenu iznenada je pao, potičući špekulacije o državnoj intervenciji, iako je taj potez kasnije poništen.* Ako jen nastavi slabjeti, još jedna intervencija ostaje moguća. Prema analitičarima, međutim, svaki bi utjecaj vjerojatno bio privremen. Slab yen pomaže izvozu Oslanjanje jena ima mješovite učinke na gospodarstvo. S jedne strane, to pogoduje tvrtkama orijentiranim na izvoz, koje prodaju robu u inozemstvu i ostvaruju veće prihode kada se devizna zarada pretvara natrag u jene. S druge strane, to povećava troškove uvoza sirovina, energije i drugih roba od kojih Japan uvelike ovisi, osobito s obzirom na događaje na Bliskom istoku. Kao rezultat toga, prinosi na japanske državne obveznice značajno su porasli posljednjih dana. Prinos na 40-godišnju državnu obveznicu popeo se iznad 3,7 %, dok je prinos na 30-godišnju obveznicu dosegao 3,9 % (za obveznicu s dospijećem 1. srpnja 2026.).* Tržišta također pomno prate nadolazeće podatke o zaposlenosti u SAD-u, budući da bi slabiji ekonomski podaci mogli djelomično ublažiti očekivanja o daljnjem zaoštravanju. Međutim, za sada prevladava mišljenje da američko gospodarstvo ostaje otporno te ulagači i dalje preferiraju imovinu denominiranu u dolarima unatoč višim rizicima. Kretanje cijena 40-godišnjih japanskih državnih obveznica u posljednjih 5 godina. Izvor: CNBC* 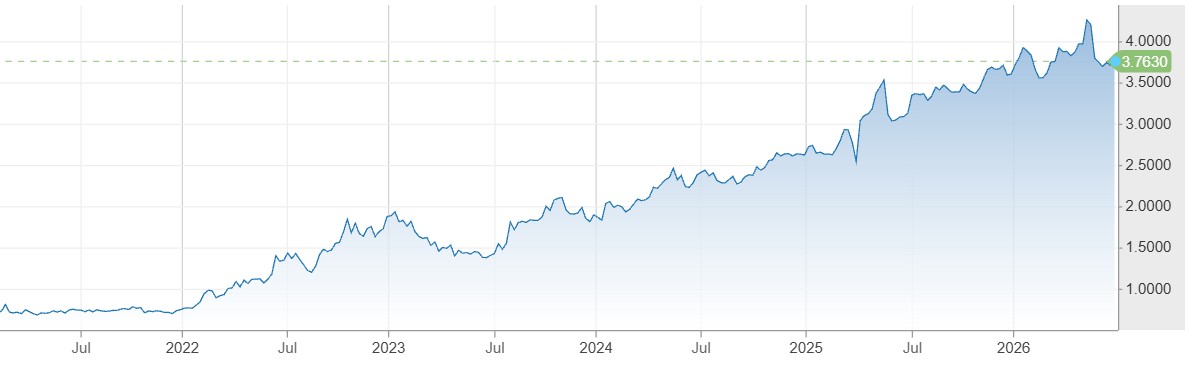
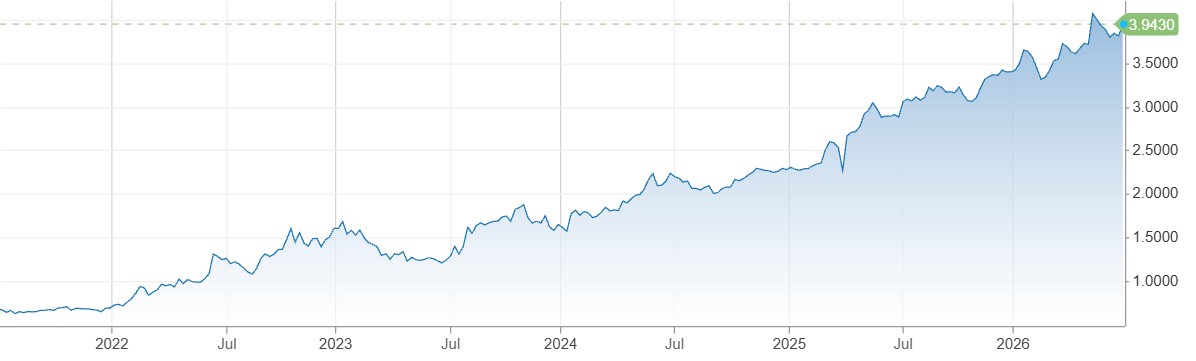
Učinkovitost 30-godišnjih japanskih državnih obveznica u posljednjih 5 godina. Izvor: CNBC*> * Prošli učinak nije jamstvo budućih rezultata. Ovaj tekst predstavlja marketinšku komunikaciju. Ne predstavlja investicijski savjet, investicijsko istraživanje ili ponudu za sklapanje bilo kakve transakcije koja uključuje financijski instrument. Sadržaj ne uzima u obzir pojedinačne okolnosti, iskustvo ili financijsko stanje čitatelja. Prošli učinak nije jamstvo niti predviđanje budućih rezultata."

