Europos rekordas
STOXX 600 indeksas rugpjūčio pirmąją savaitę užbaigė pasiekęs rekordinius 662,89 taškus (2026 m. rugpjūčio 7 d. duomenimis), o tai reiškia ketvirtą iš eilės savaitę, kai indeksas kilo. Šį sėkmę lėmė ne tik STOXX 600, bet ir dauguma Europos indeksų, ypač didelių įmonių finansiniai rezultatai, kurie pasirodė esą pagrindinis augimo variklis. Remiantis LSEG duomenimis, tikimasi, kad indekse esančių įmonių antrojo ketvirčio pelnas padidės daugiau nei 22 %, o tai būtų sparčiausias augimas nuo 2022 m. pabaigos. [1] Įdomu tai, kad gegužės mėnesio prognozės rodė tik apie 12 % augimą. Ekonominiai duomenys iš kitos Atlanto pusės taip pat buvo palankūs Europai. JAV darbo rinka šiek tiek susilpnėjo, todėl sumažėjo nuogąstavimai, kad centrinis bankas sugriežtins pinigų politiką. Nepaisant teigiamų pokyčių, STOXX 600 indeksas vėliau šiek tiek atsitraukė nuo aukščiausių lygių, nukritęs 0,25 %, tačiau išliko arti rekordinių lygių. 2026 m. rugpjūčio 12 d. jis siekė 660,42 taškų. Per pastaruosius metus indeksas pakilo daugiau nei 20 %, o per penkerius metus – beveik 39 %.*
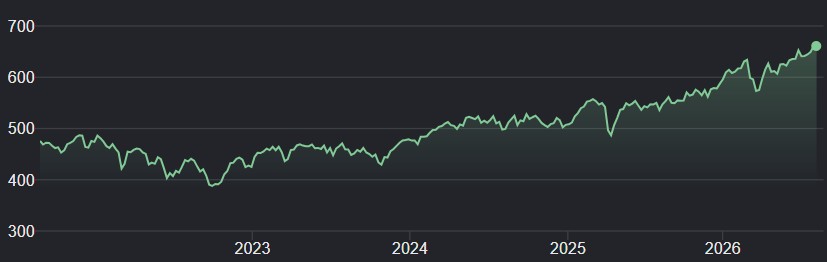
Šaltinis: „Google Finance“*
Technologijos ir dirbtinis intelektas – pagrindiniai varikliai
Technologijų sektoriaus įmonės, kurios buvo vienos iš geriausiai pasirodžiusių indekso dalių, labiausiai prisidėjo prie šių istoriškai aukštų lygių. CNBC atkreipė dėmesį, kad penkios geriausiai šiais metais pasirodžiusios Europos akcijos yra susijusios su puslaidininkių sektoriumi. Tarp jų – „Soitec“, „AT&S“, „Technoprobe“, „Aixtron“ ir prancūzų-italų bendrovė „ST Microelectronics“. Jų augimas rodo, kad didžiulės investicijos į dirbtinį intelektą nebėra vien tik JAV prerogatyva, o investuotojai ypač vertina didelį užsakymų skaičių ir, dėl mažos pasiūlos bei didelės paklausos, potencialius teigiamus ateities rezultatus. Tačiau kai kurios įmonės čia taip pat susidūrė su kliūtimis ir po staigaus kilimo nukrito nuo savo aukščiausių lygių. Tokie pokyčiai rodo, kad, nepaisant technologijų sektoriaus svarbos, lūkesčiai taip pat yra labai dideli.
Augimas susijęs ne tik su technologijomis
Europos akcijų stiprumas nebuvo grindžiamas vien tik technologijomis – puikius rezultatus parodė ir bankai, energetikos įmonės bei sveikatos priežiūros sektorius. Pasak CNBC, bankų sektoriui buvo palankios atsparios ekonomikos sąlygos, tebėra stiprios palūkanų maržos ir padidėjęs aktyvumas finansų rinkose. Kita vertus, energetikos įmonėms palankiai veikė aukštesnės naftos ir dujų kainos, susijusios su įtampa Artimuosiuose Rytuose. Sveikatos priežiūros sektorių palaikė atskirų įmonių, pavyzdžiui, Danijos „Genmab“, rezultatai. Statybų sektorius taip pat neatsiliko, pasinaudojęs didele duomenų centrų statybos paklausa. Geras pavyzdys – statybinių medžiagų gamintojas „Kingspan“. Tačiau ataskaitų sezonas taip pat rodo, kad geri skaičiai nebėra savaime garantuojantis akcijų rinkos augimą. Pavyzdžiui, Čekijos gynybos bendrovė „CSG“, kurios akcijos rinkoje nuvertėjo nepaisant didesnių nei tikėtasi pajamų, arba Vokietijos draudimo padalinys „Munich Re“. Todėl „Reuters“ atkreipia dėmesį, kad nors pagrindiniai rodikliai išlieka geri, aukštesnės vertės mažina investuotojų toleranciją nusivylimams.
Rekordai dar neištrino geopolitinių rizikų
Už rekordiškų Europos akcijų verčių slypi nemalonus paradoksas. Rinka kyla nepaisant neaiškumo dėl energijos tiekimo, susijusio su Ormūzo sąsiauriu, kuriuo praplaukia tik keletas laivų – dešimties dienų vidurkis siekia vos 11 laivų. Nors aukštesnės žaliavų kainos padeda energetikos įmonėms, jos kelia iššūkį ekonomikai – nuo didėjančio infliacinio spaudimo ir augančių sąnaudų iki sunkumų, susijusių su pinigų politikos sušvelninimu. Analitikų teigimu, energetikos sektorius išlieka viena didžiausių trumpalaikių rizikų Europos akcijoms. Kol kas investuotojai gali nekreipti dėmesio į geopolitines įtampas būtent dėl įmonių stiprių finansinių rezultatų.
Rugpjūtis atnešė nuosmukį
Istoriškai žiūrint, įdomu, kad 2026 m. rugpjūtį Europos akcijų rinka pasiekė rekordinius lygius. Šis vasaros mėnuo Europoje laikomas silpnesniu laikotarpiu, todėl jis siejamas su vadinamąja „rugpjūčio prakeiksmu“. Iš esmės tai nėra blogas mėnuo; veikiau tai buvo tie metai, kai šį mėnesį įvyko neįprasti įvykiai. Pavyzdžiui, „EURO STOXX 50“ indeksas atitinkamais 1990, 1997–1998, 2011 ir 2015* metais rugpjūčio mėnesį užfiksavo maždaug 9–14 % nuosmukį; priežastys buvo, be kita ko, finansinė krizė Rusijoje, Azijoje ir Europos skolos krizė. Kitas veiksnys gali būti silpnesnis likvidumas atostogų laikotarpiu, o jei tuo pačiu metu pasirodo svarbi naujiena, kainų svyravimai gali būti ryškesni. Šių metų rugpjūtis šiame kontekste įdomus būtent todėl, kad Europos akcijos jau pasiekė rekordinius lygius ir susiduria su geopolitine rizika, o kita vertus, šįkart jos turi už nugaros stipresnį pelno ataskaitų sezoną. Tačiau iki mėnesio pabaigos dar liko kelios savaitės, per kurias gali įvykti įvairių įvykių.
* Ankstesnė veiklos raida nėra ateities rezultatų garantija.
[1] Ateities prognozės grindžiamos prielaidomis ir dabartiniais lūkesčiais, kurie gali būti netikslūs, arba dabartine ekonomine situacija, kuri gali pasikeisti. Tokios prognozės nėra būsimų rezultatų garantija. Jos susijusios su rizika ir kitais neapibrėžtumais, kuriuos sunku numatyti. Rezultatai gali iš esmės skirtis nuo tų, kurie yra išreikšti ar numanomi bet kokiuose ateities prognozės teiginiuose.
Šis tekstas yra rinkodaros pranešimas. Jis nėra jokios formos investicinis patarimas ar investicinis tyrimas, taip pat nėra pasiūlymas sudaryti sandorį, susijusį su finansine priemone. Teksto turinyje neatsižvelgiama į skaitytojų individualias aplinkybes, jų patirtį ar finansinę padėtį. Ankstesni rezultatai nėra būsimų rezultatų garantija ar prognozė.