Sėkmingas ketvirtis
Antrajame ketvirtyje, kurio rezultatus „Klarna“ paskelbė 2026 m. rugpjūčio 18 d., bendrovė viršijo savo lūkesčius pagal visus pagrindinius rodiklius. Per platformą apdorota bendra prekių vertė (GMV), palyginti su tuo pačiu laikotarpiu praėjusiais metais, padidėjo 18 %, o bendrovės pajamos išaugo 27 % ir viršijo 1 mlrd. JAV dolerių. Koreguotas veiklos pelnas, palyginti su tuo pačiu laikotarpiu praėjusiais metais, padidėjo 62 mln. JAV dolerių ir siekė daugiau nei 90 mln. JAV dolerių. Svarbus įvykis buvo tai, kad „Klarna“ vėl pradėjo dirbti pelningai, pranešdama apie 9 mln. JAV dolerių grynąjį pelną, o ankstesniu laikotarpiu ji vis dar patyrė nuostolių. Pačiai bendrovei, kaip teigiama jos pranešime, svarbi yra sandorių marža, kurią ji naudoja pelningumui vertinti. Ji, palyginti su tuo pačiu praėjusių metų laikotarpiu, padidėjo 42 % iki 446 mln. JAV dolerių, sudarė daugiau nei 40 % pajamų ir taip pat viršijo „Klarna“ gegužės mėnesio prognozę. Pelnas vienai akcijai sudarė 0,01 JAV dolerio, viršydamas lūkesčius, kad nuostolis sieks 0,06 JAV dolerio vienai akcijai.* Augimas taip pat užfiksuotas mokėjimų apimtyje, sandorių skaičiuje ir, pavyzdžiui, vartotojų skaičiuje.
Esant prastesnėms prognozėms
Nepaisant to, rezultatai investuotojų neįtikino. Pagrindinė problema buvo naujos metinės prognozės, kurias bendrovė sumažino. Tikimasi, kad metinės pajamos sieks 4,08–4,16 mlrd. JAV dolerių, o GMV turėtų būti 149–151 mlrd. JAV dolerių diapazone, o tai vis dėlto reikštų dviženklį augimą. Palyginimui, ankstesnė prognozė buvo 4,34 mlrd. JAV dolerių pajamų ir 155 mlrd. JAV dolerių GMV.[1] „Klarna“ silpnesnes prognozes aiškino mažesnėmis vartotojų išlaidomis, ypač didžiausioje rinkoje – Vokietijoje. Be to, buvo paskelbta apie personalo pokyčius – finansų direktorius ir rinkodaros direktorius kitų metų pradžioje paliks įmonę.
Vokietija lėtėja, JAV spartėja
Padėtis atskirose rinkose skiriasi. Nors Vokietijos klientai yra atsargesni išlaidų atžvilgiu, ypač perkant nebūtinas prekes, „Klarna“ prognozėse daroma prielaida, kad šios sąlygos greičiausiai išliks, o ne pagerės. Situacija buvo palankesnė Šiaurės šalyse, taip pat ir kitoje Atlanto pusėje. JAV bendras sandorių vertės (GMV) rodiklis išaugo 27 % iki beveik 8 mlrd. JAV dolerių, o tai sudarė 22 % visos bendrovės apyvartos, tuo tarpu pajamos padidėjo 37 % iki 376 mln. JAV dolerių, o sandorių marža – net 126 %. „Klarna“ tikisi, kad JAV rinka artimiausiu laikotarpiu ir toliau sparčiai augs. Ypač turėtų padėti „Klarna“ platformos integracija su tokiais didžiaisiais rinkos dalyviais kaip „J.P. Morgan Payments“. Papildomą paramą galėtų suteikti tokios įmonės kaip „Adyen“, „Worldline“ ir kitos. Taigi plėtra Amerikoje gali rodyti, kad „Klarna“ iš dalies kompensuoja silpnesnę plėtrą Europoje. [1]
Geresnių maržų nepakanka
Taigi rezultatai rodo, kad įmonė kai kuriose srityse tobulėja, tačiau akcijų rinka daugiausia dėmesio skyrė silpnesnėms perspektyvoms. 2026 m. rugpjūčio 18 d. prekybos sesijos metu akcijų kaina krito ir dienos pabaigoje užsidarė 22 % žemesnė – 15 JAV dolerių, o tai yra daugiau nei pusė kainos, už kurią įmonė įžengė į akcijų rinką praėjusių metų rugsėjį. Nepaisant staigaus kainos koregavimo, „Klarna“ akcijos vis dar yra vos keliais doleriais aukščiau už istorinę žemiausią kainą, pasiektą šių metų kovo mėnesį, kai akcijos kainavo šiek tiek daugiau nei 12 JAV dolerių.*
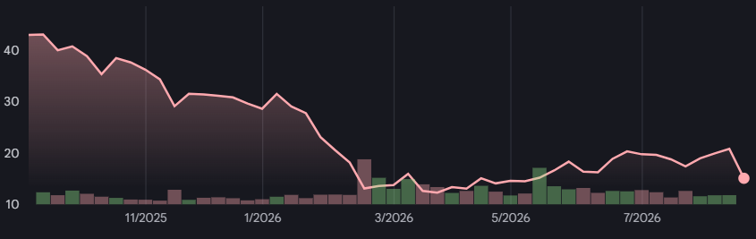
„Klarna“ akcijų kainos raida nuo debiuto vertybinių popierių rinkoje 2025 m. rugsėjį. Šaltinis: „Google Finance“*
Nori tapti visateisiu banku
„Klarna“ nenori apsiriboti savo pradine paslauga „pirk dabar, mokėk vėliau“, todėl liepos mėnesį kreipėsi į JAV federalines institucijas, prašydama leidimo įsteigti savo bankininkystės dukterinę įmonę. Dukteriniam bankui, pavadintam „Klarna Bank USA“ ir įsikūrusiam Jutoje, vadovautų Gary Hardingas, kuris jau turi bankų valdymo patirties. Pagrindinis privalumas „Klarna“ būtų tas, kad ji galėtų pati kontroliuoti savo bankininkystės ir skolinimo veiklą ir neturėtų priklausyti nuo partnerių bankų. Be to, ji galėtų pradėti plėsti savo finansinių produktų asortimentą, nors jau dabar per partnerių banką siūlo taupomąsias sąskaitas JAV vartotojams.
„Apple“ daro dar vieną didelį žingsnį
„Apple“ produktų mėgėjai taip pat turi ko laukti, nes „Klarna“ sudarė partnerystės sutartį su šia įmone. Pasinaudodami „Apple Upgrade“ programa, JAV klientai galės išsinuomoti beveik visus šio technologijų milžino įrenginius. Dvejus ar trejus metus jie galės įsigyti „iPhone“, „Apple Watch“, „iPad“ ar „Mac“ mokėdami mėnesines įmokas. Pasibaigus nuomos laikotarpiui, produktą bus galima pakeisti arba išpirkti, o atsižvelgiant į kylančias „Apple“ produktų kainas, toks modelis klientams gali būti naudingas. „Apple“ jau padidino kai kurių produktų kainas mažiausiai 100 JAV dolerių, o analitikai prognozuoja, kad ateityje kainos dar labiau augs. „Klarna“ šis partnerystės susitarimas yra ypač svarbus, nes leidžia jai tiesiogiai dalyvauti pirkimų finansavime vienos iš didžiausių pasaulio technologijų įmonių ekosistemoje. Savo ruožtu „Apple“ gali pritraukti naujų klientų, nes lizingas per „Klarna“ bus pigesnis nei esama „Apple“ siūloma lizingo programa. Be to, tai galėtų sumažinti bendrovės priklausomybę nuo tradicinių mobiliojo ryšio operatorių ir sušvelninti verslo sezoninį pobūdį. [2]
* Ankstesni rezultatai nėra būsimų rezultatų garantija.
[1,2] Ateities prognozės grindžiamos prielaidomis ir dabartiniais lūkesčiais, kurie gali būti netikslūs, arba dabartine ekonomine situacija, kuri gali pasikeisti. Tokios prognozės nėra būsimų rezultatų garantija. Jos susijusios su rizika ir kitais sunkiai nuspėjamais neapibrėžtumais. Rezultatai gali iš esmės skirtis nuo tų, kurie yra išreikšti ar numanomi bet kuriose ateities prognozėse.
Šis tekstas yra rinkodaros pranešimas. Tai nėra jokios formos investicinis patarimas ar investicinis tyrimas, taip pat nėra pasiūlymas sudaryti sandorį su finansine priemone. Teksto turinyje neatsižvelgiama į individualias skaitytojų aplinkybes, jų patirtį ar finansinę padėtį. Ankstesni rezultatai nėra būsimų rezultatų garantija ar prognozė.