Pelnas smarkiai sumažėjo
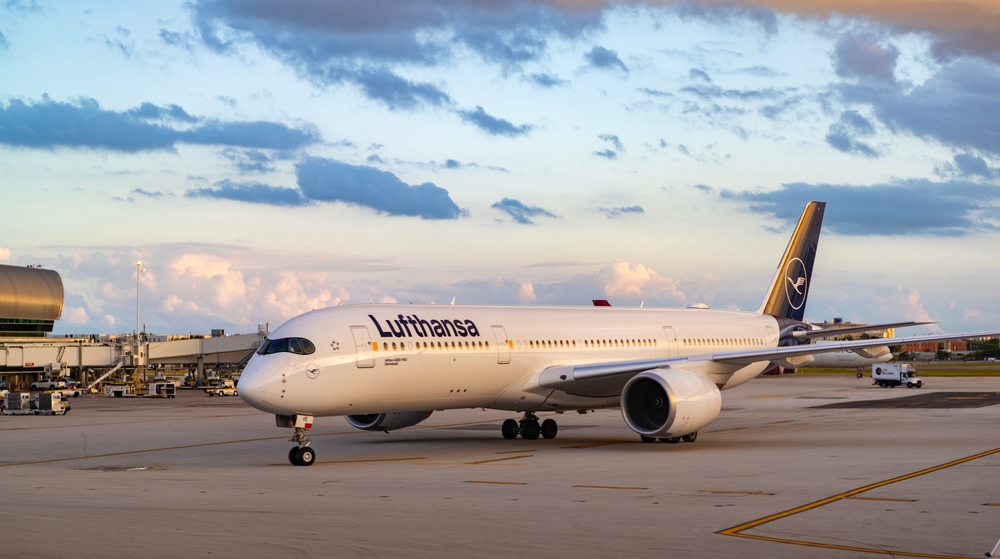
2026 m. antrajame ketvirtyje „Lufthansa“ pajamos, palyginti su praėjusiais metais, padidėjo 8 % ir pasiekė rekordinius 11,1 mlrd. eurų. Tai pavyko pasiekti nepaisant to, kad skrydžių pajėgumai buvo sumažinti daugiau nei 3 %. Bendrovė užfiksavo ypač didelę paklausą „premium“ segmente, kuriame pajamos už vieną keleivį padidėjo 7 %, o Azijos maršrutuose užfiksuotas daugiau nei 13 % augimas. Pasak generalinio direktoriaus Carsteno Spohr, pajamos išaugo daugiausia dėl aukštesnių bilietų kainų ir to, kad kelionių paklausa išlieka labai didelė. Tai įvyko nepaisant to, kad bendrovė siūlė daugiau nei 3 % mažesnius pajėgumus nei prieš metus. Pelningumo atžvilgiu susiklostė priešinga situacija, nes koreguotas veiklos pelnas (EBIT) sumažėjo nuo praėjusių metų 870 mln. eurų iki 383 mln. eurų, o veiklos marža taip pat žymiai sumažėjo. Be didėjančių sąnaudų, pelningumui neigiamą įtaką padarė pilotų ir salono įgulos streikai, kurie, bendrovės teigimu, turėjo tiesioginį finansinį poveikį, sudariusį maždaug 150 mln. eurų. Vykdydama išlaidų taupymo priemones, „Lufthansa“ pertvarko savo maršrutų tinklą ir naikiną mažiausiai pelningus trumpųjų nuotolių maršrutus, įskaitant „Lufthansa CityLine“ padalinį, o tai leistų sutaupyti apie 180 mln. eurų; tuo tarpu produktyvumo didinimo programa galėtų duoti ne mažiau kaip 1,5 mlrd. eurų.
Brangus kuras
Didžiausia aviakompanijos problema buvo degalų kainos, kurios, pasak bendrovės finansų direktoriaus Tillo Streicherto, per metus padidėjo maždaug 40 %, o tai lėmė apie 750 mln. eurų papildomų išlaidų. Pavyzdžiui, dėl to „Network Airlines“ patyrė 658 mln. eurų nuostolių, nors didesnės pajamos iš bilietų pardavimo leido kompensuoti maždaug 60 % šio padidėjimo. Staigų kainų šuolį išprovokavo konfliktas Artimuosiuose Rytuose, ir nors vėliau kainos iš dalies stabilizavosi, jos tebėra žymiai aukštesnės nei prieš metus, o padėtis išlieka neaiški. „Lufthansa“ skaičiuoja, kad 2026 m. kuro sąnaudos sieks maždaug 8,7 mlrd. eurų. Nors bendrovė sugeba sumažinti didžiąją dalį rizikos naudodamasi apsidraudimo priemonėmis, kurios padengia apie 80 % jos suvartojamo kuro, neigiamas poveikis vis dar jaučiamas. Finansiniams rezultatams įtakos turėjo ir naujų orlaivių pristatymo vėlavimai, dėl kurių sulėtėjo laivyno modernizavimas ir sumažėjo efektyvumas. Per stebėtą ketvirtį bendrovė gavo tik šešis orlaivius, o ne iš pradžių planuotus vienuolika.
Atsargios prognozės
Viena iš stipriausių grupės dalių tebėra „Lufthansa Cargo“ padalinys, kurio pajamos viršijo 1 mlrd. eurų, o koreguotas EBIT padidėjo iki 160 mln. eurų. Šis padalinys naudos gavo visų pirma dėl didėjančios technologinės įrangos, serverių ir duomenų centrų įrangos pervežimo paklausos. „Lufthansa“ vadovybė priėmė atsargesnę prognozę visam metui ir dabar tikisi, kad koreguotas EBIT bus nuo 1,7 iki 2,2 mlrd. eurų[1], nors anksčiau buvo tikėtasi, kad rezultatas bus žymiai didesnis nei praėjusių metų lygis. Bendrovė taip pat nebesitiki pajėgumų augimo, o tik maždaug tokį patį skrydžių skaičių kaip ir praėjusiais metais. Vadovybė atkreipia dėmesį į tai, kad klientai vis dažniau užsisako bilietus likus nedaug laiko iki išvykimo, todėl antrajame metų pusmetyje tampa sunkiau prognozuoti paklausą. Pagrindiniai rizikos veiksniai tebėra tolesnė kuro kainų raida, geopolitinė situacija, veiklos stabilumas be papildomų streikų bei oro krovinių paklausos raida likusiam metų laikotarpiui.
Staigus koregavimas akcijų rinkoje
Investuotojai tikėjosi geresnių rezultatų, o perspektyvos pasirodė ypač nuviliantys, todėl 2026 m. rugpjūčio 4 d. paskelbus bendrovės finansinius rezultatus „Lufthansa“ akcijos smarkiai nukrito. Tai buvo vienas didžiausių bendrovės vienos dienos kritimų akcijų rinkoje per pastaruosius metus. Prekybos dienos metu akcijų kaina nukrito daugiau nei 10 % ir užsidarė 8,48 EUR lygyje. Nepaisant staigaus kritimo, bendrovės akcijos išlieka teigiamoje teritorijoje. Per pastaruosius metus jos pakilo beveik 14 %, o per penkerius metus – 26,5 %.*
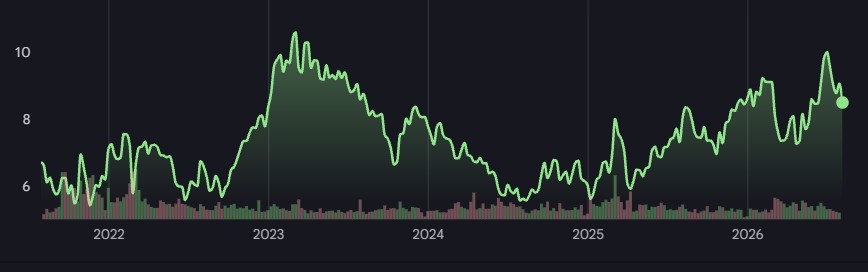
Šaltinis: „Google Finance“*
Pramonė susiduria su tuo pačiu spaudimu
„Lufthansa“ plėtra atitinka bendrą aviacijos sektoriaus padėtį. Birželio pradžioje Tarptautinė oro transporto asociacija (IATA) įspėjo, kad dėl aukštų aviacinio kuro kainų pelningumas šiais metais patirs didelį spaudimą. Organizacija prognozuoja, kad vidutinės kainos bus maždaug 70 % didesnės nei 2025 m., o tai galėtų padidinti aviakompanijų išlaidas apie 100 mlrd. JAV dolerių. Nors kelionių paklausa išlieka didelė, IATA mano, kad didesnės išlaidos ribos pelningumo augimą visame sektoriuje. Panašią tendenciją patvirtino ir konkuruojančių pigių skrydžių bendrovių rezultatai. Airijos aviakompanija „Ryanair“ pranešė, kad 2027 finansinių metų pirmąjį ketvirtį grynasis pelnas sumažėjo 34 % iki 538 mln. eurų, nes keleiviai atidėjo užsakymus dėl neaiškumo, susijusio su konfliktu Artimuosiuose Rytuose, ir aukštesnių kuro kainų. Bendrovė įspėjo, kad finansiškai silpnesnėms Europos aviakompanijoms žiemos sezonas bus sudėtingas. Vengrijos aviakompanija „Wizz Air“ savo pirmojo ketvirčio rezultatuose nurodė, kad veikla palaipsniui gerėja, tačiau taip pat patvirtino, kad aukštos kuro kainos ir geopolitiniai rizikos veiksniai tebėra reikšmingos kliūtys tolesniam augimui. Bendrovė paskelbs antrojo ketvirčio rezultatus 2026 m. rugpjūčio 6 d.
* Ankstesni rezultatai nėra būsimų rezultatų garantija.
[1] Ateities prognozės grindžiamos prielaidomis ir dabartiniais lūkesčiais, kurie gali pasirodyti netikslūs, arba dabartine ekonomine padėtimi, kuri gali pasikeisti. Tokios prognozės nėra būsimų rezultatų garantija. Jos susijusios su rizika ir kitais neapibrėžtumais, kuriuos sunku numatyti. Faktiniai rezultatai gali žymiai skirtis nuo tų, kurie išreikšti ar numanomi bet kuriose ateities prognozėse.
Šis tekstas yra rinkodaros pranešimas. Jis nėra jokios formos investicinis patarimas ar investicinis tyrimas, taip pat nėra pasiūlymas sudaryti sandorį, susijusį su finansine priemone. Šio teksto turinyje neatsižvelgiama į individualias skaitytojų aplinkybes, jų patirtį ar finansinę padėtį. Ankstesni rezultatai nėra būsimų rezultatų garantija ar prognozė.