Det blir vanskeligere å selge på hjemmebane
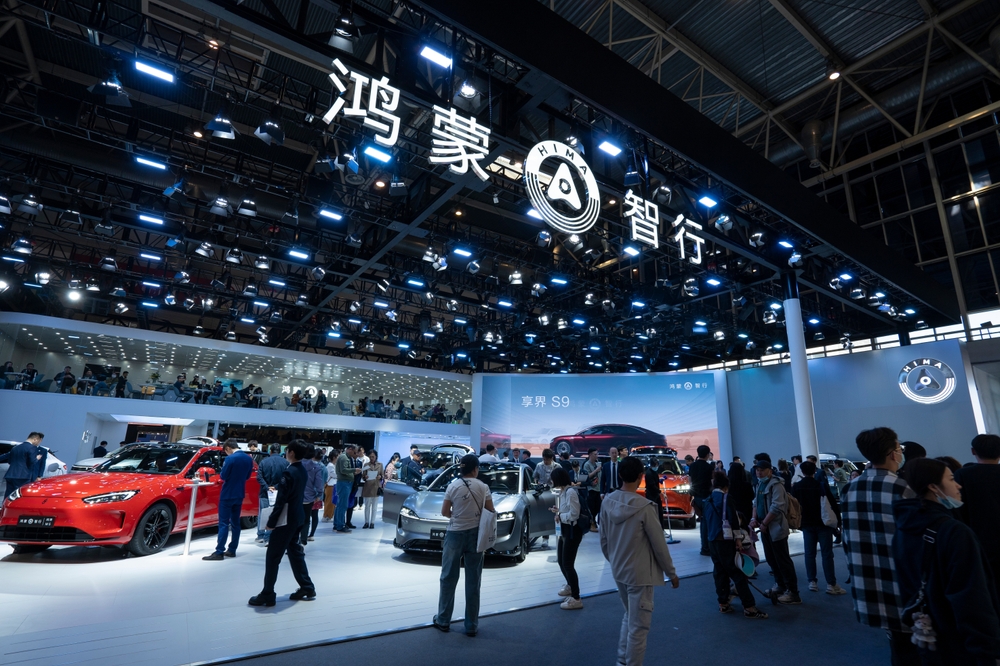
Kinas bilmarked kjølnet betydelig etter fjorårets rekordresultater, med et fall i detaljsalget av personbiler på mer enn 20% fra året før til 8,7 millioner enheter i første halvår 2026. Den kinesiske personbilforeningen (CPCA) nedjusterte derfor prognosen for i år og forventer nå at markedet vil falle med 14% i stedet for å stagnere, noe som ville gi et salg på rundt 20,4 millioner biler. Andre analytikere forventer en enda brattere nedgang. Blant årsakene til den svake etterspørselen er reduserte subsidier ved kjøp av elbiler, mens enkelte kunder kan ha fremskyndet kjøpene sine til i fjor for å dra nytte av vilkårene som var tilgjengelige da. Biler med forbrenningsmotor bidro også til markedsnedgangen, ettersom høye drivstoffpriser reduserte interessen for dem, og salget falt med nesten 40% fra året før. Analytikerne forventer en mer moderat nedgang på 5% til 6% for elbiler og hybridbiler for året som helhet. Produsentene er også under press fra økende råvare- og komponentkostnader. Ifølge tall fra den kinesiske bilprodusentforeningen var den gjennomsnittlige fortjenestemarginen i kjøretøyproduksjonen bare 1,5% i første halvår.
En ny historie for investorene
I dette miljøet leter produsentene derfor etter nye muligheter til å skape vekst utover bilsalget, og humanoide roboter er et av segmentene de utforsker. Ifølge Counterpoint Research hadde rundt 20 bilselskaper verden over gått inn på dette feltet innen august gjennom egenutvikling, investeringer eller støtte til oppstartsbedrifter. Mer enn halvparten av dem var fra Kina. Blant dem er Xpeng, Xiaomi, Li Auto og Geely, som alle bidrar på ulike måter. Nio investerte for eksempel i oppstartsbedrifter innen robotikk. En analytiker i Counterpoint ser også dette som et forsøk på å overbevise investorene om å verdsette bilprodusentene som teknologiselskaper med ytterligere vekstmuligheter. Xpeng hentet inn 900 millioner USD til dette formålet i august, noe som løftet divisjonens verdsettelse til over 6,3 milliarder USD.
Fra biler til roboter
Satsingen på robotikk gir også bilprodusentene praktiske fordeler, siden de ikke trenger å utvikle alt fra bunnen av. Xpeng kan for eksempel gjenbruke opptil 85% av komponentene sine, som motorer, brikker og programvare, i roboter. Erfaring med masseproduksjon, forsyningskjeder og service er en annen fordel, samtidig som produsentene kan bruke humanoider direkte i sin egen virksomhet. Xpeng planlegger å starte produksjon i stor skala allerede ved slutten av året og lansere robotene på markedet neste år. Konkurrenten Xiaomi, som introduserte sin første bil for bare to år siden, har allerede begynt å teste roboter. Slik bruk gjør det mulig for selskapene å samle inn data fra reell drift og forbedre teknologien videre. Ifølge eksperter kan deling av avansert teknologi mellom biler og roboter også gi kostnadsbesparelser og etter hvert høyere lønnsomhet. [1]
Etterspørselen er fortsatt usikker
Selv om ambisjonene er høye, beviser dette ennå ikke at virksomheten vil lykkes. Ifølge Jefferies foreligger det fortsatt verken bindende bestillinger eller tydelige selskapsprognoser for neste år fra bilprodusentene de følger. Spørsmålet er derfor fortsatt hvem, utover produsentene selv, som vil kjøpe robotene, og hvilke oppgaver de vil bruke dem til. Dessuten er det ikke nødvendigvis så enkelt å overføre teknologi fra biler til tross for felles leverandører, og programvare for intelligent kjøring må tilpasses de ulike kravene til disse robotene. Wang Xingxing, grunnlegger av robotikkselskapet Unitree, advarer også mot å forvente for mye for tidlig og sier at kommersialiseringen fortsatt kan ta flere år. Tesla er et lignende eksempel: Selskapet introduserte Optimus-roboten allerede i 2021 og arbeider fortsatt med forbedringer, mens det ennå ikke har kunngjort noen dato for kommersielt salg.
Biler er fortsatt med i spillet
Ved siden av roboter leter kinesiske produsenter også etter vekstmuligheter utenfor hjemmemarkedet. Dette støttes av tall fra CPCA som viser at eksporten av personbiler fra Kina økte med 82,3% fra året før til 877 000 kjøretøy i juni, en markant annerledes utvikling enn det innenlandske salget. Ikke alle veier er imidlertid åpne, ettersom analytikere for eksempel anser det som lite sannsynlig at kinesiske selskaper vil komme inn på det amerikanske markedet på grunn av politiske spenninger. I Europa øker derimot den lokale produksjonen betydelig. Ifølge en prognose fra Mobility Global kan kinesiske merker øke sin europeiske produksjon fra rundt 90 000 biler i år til 1 million i 2030 og så mye som 1,5 millioner i 2035. Spania kan bli hovedknutepunktet, og flere selskaper forbereder eller planlegger produksjon der. Produksjonen utvides også til andre land, og BYD skal for eksempel starte produksjon i Ungarn ved slutten av 2026. For europeisk industri vil et sentralt spørsmål være om produksjonen av batterier, motorer og elektronikk flyttes dit sammen med monteringen. Ren montering av importerte deler ville etterlate en stor del av verdien utenfor Europa.
[1] Fremtidsrettede uttalelser er basert på antakelser og nåværende forventninger som kan være unøyaktige, eller på dagens økonomiske situasjon, som kan endre seg. Slike uttalelser er ingen garanti for fremtidige resultater. De innebærer risiko og andre usikkerhetsmomenter som er vanskelige å forutse. Resultatene kan avvike vesentlig fra det som uttrykkes eller antydes i fremtidsrettede uttalelser.
Denne teksten utgjør markedsføringskommunikasjon. Den utgjør ikke noen form for investeringsrådgivning eller investeringsanalyse, og heller ikke et tilbud om noen transaksjon som involverer et finansielt instrument. Innholdet tar ikke hensyn til lesernes individuelle omstendigheter, erfaring eller økonomiske situasjon. Tidligere resultater er ingen garanti for eller forutsigelse av fremtidige resultater.