Sterkt kvartal
I andre kvartal, hvor resultatene ble offentliggjort 18. august 2026, overgikk Klarna sine egne forventninger på alle de viktigste indikatorene. Bruttoverdien av varer (GMV) formidlet gjennom plattformen økte med 18 % fra samme periode året før, mens selskapets inntekter økte med 27 % og oversteg 1 milliard USD. Justert driftsresultat økte med 62 millioner USD fra samme periode i fjor og nådde mer enn 90 millioner USD. En viktig begivenhet var at Klarna gikk med overskudd, da selskapet rapporterte et nettoresultat på 9 millioner USD, mens det fortsatt hadde underskudd i forrige periode. For selskapet selv er transaksjonsmarginen, som måler lønnsomheten, ifølge selskapets egne opplysninger viktig. Den økte med 42 % fra året før til 446 millioner USD, noe som utgjorde mer enn 40 % av inntektene og samtidig oversteg Klarnas prognose fra mai. Resultat per aksje var 0,01 USD, noe som slo forventningene om et tap på totalt 0,06 USD per aksje.* Det ble også registrert vekst i betalingsvolum, transaksjoner og for eksempel antall brukere.
Med svakere forventninger
Til tross for dette overbeviste ikke resultatene investorene. Problemet var særlig de nye utsiktene for hele året, som selskapet nedjusterte. Årsinntektene ventes å komme på 4,08 til 4,16 milliarder USD, mens GMV ventes å ligge i intervallet 149 til 151 milliarder USD, noe som likevel fortsatt vil representere tosifret vekst. Til sammenligning var det forrige estimatet på 4,34 milliarder USD for inntekter og 155 milliarder USD for GMV.[1] Klarna knyttet de svakere utsiktene til lavere forbrukerutgifter, særlig i selskapets største marked, Tyskland. I tillegg ble det kunngjort personalendringer, der finansdirektøren og markedsdirektøren vil forlate sine stillinger i selskapet i begynnelsen av neste år.
Tyskland bremser, USA akselererer
Situasjonen er samtidig ikke den samme i de enkelte markedene. Mens tyske kunder er mer forsiktige med pengebruken, særlig når det gjelder ikke-nødvendige varer, legger Klarna i utsiktene snarere til grunn at disse forholdene vil vedvare enn at de vil bedre seg. Situasjonen var mer gunstig i de nordiske landene, men også på den andre siden av Atlanterhavet. I USA økte GMV med 27 % til nesten 8 milliarder USD, noe som utgjorde 22 % av selskapets totale volum, mens inntektene økte med 37 % til 376 millioner USD og transaksjonsmarginen med hele 126 %. Klarna forventer at det amerikanske markedet vil fortsette den sterke veksten også i den kommende perioden. Integrasjonen av Klarna-plattformen med store aktører, blant annet J.P. Morgan Payments, skal særlig bidra til dette. Ytterligere støtte kan komme fra selskaper som Adyen, Worldline og andre. Ekspansjonen i Amerika kan dermed tyde på at Klarna delvis kompenserer for den svakere utviklingen i Europa. [1]
Bedre marginer er ikke nok
Resultatene viser dermed et selskap som forbedrer seg på enkelte områder, men børsen fokuserte først og fremst på de svakere utsiktene. Aksjen falt i løpet av handelen 18. august 2026 og avsluttet dagen 22 % lavere på 15 USD, noe som er mer enn halvparten av prisen selskapet gikk på børs til i september i fjor. Til tross for den kraftige korreksjonen er det bare noen få dollar opp til Klarnas historiske bunn fra mars i år, da aksjen var verdt litt over 12 USD.*
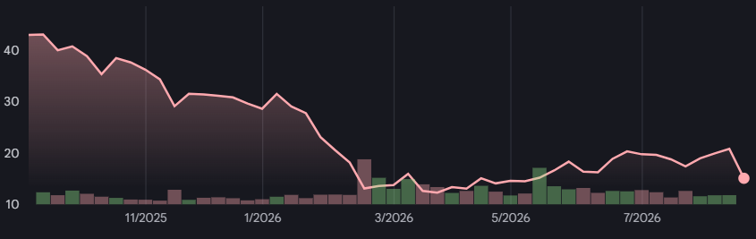
Utviklingen i Klarnas aksjekurs siden børsnoteringen i september 2025. Kilde: Google Finance*
Vil bli en fullverdig bank
Klarna ønsker samtidig ikke å begrense seg til sin opprinnelige tjeneste «kjøp nå, betal senere», og søkte derfor i juli amerikanske føderale myndigheter om muligheten til å etablere et eget bankdatterselskap. Datterbanken med navnet Klarna Bank USA i Utah skal ledes av Gary Harding, som allerede har erfaring med å lede banker. Fordelen for Klarna vil først og fremst være at selskapet vil ha bank- og utlånsvirksomheten under egen kontroll og ikke være avhengig av partnerbanker. I tillegg kan selskapet begynne å utvide porteføljen av finansielle produkter, samtidig som det allerede tilbyr sparekontoer til amerikanske forbrukere gjennom en partnerbank.
Apple legger til en ny stor satsing
Apple-entusiaster får også noe å glede seg over, ettersom Klarna har inngått et samarbeid med selskapet. Gjennom Apple Upgrade-programmet vil kunder i USA kunne lease nesten alle enhetene fra teknologigiganten. I to til tre år vil det være mulig å skaffe seg iPhone, Apple Watch, iPad eller Mac gjennom månedlige betalinger. Etter at leieperioden er over, kan produktet byttes eller kjøpes ut, og denne modellen kan være gunstig for kunden med tanke på de stigende prisene på Apple-produkter. Apple har allerede økt prisene på enkelte produkter med minst 100 USD, og analytikere forventer ytterligere press på prisene på fremtidige nyheter. For Klarna er samarbeidet særlig viktig fordi det gjør det mulig for selskapet å delta i finansieringen av kjøp direkte i økosystemet til et av verdens største teknologiselskaper. Apple kan på sin side få nye kunder, ettersom leasing gjennom Klarna vil være billigere enn det eksisterende leasingprogrammet Apple tilbyr. I tillegg kan selskapets avhengighet av tradisjonelle mobiloperatører reduseres, samtidig som sesongvariasjonene i virksomheten kan dempes. [2]
* Tidligere resultater er ingen garanti for fremtidige resultater.
[1,2] Fremoverskuende uttalelser er basert på forutsetninger og nåværende forventninger som kan være unøyaktige, eller på det nåværende økonomiske miljøet, som kan endre seg. Slike uttalelser er ingen garanti for fremtidig utvikling. De innebærer risikoer og annen usikkerhet som er vanskelig å forutse. Resultatene kan avvike vesentlig fra resultatene som er uttrykt eller antydet i fremoverskuende uttalelser.
Denne teksten utgjør markedskommunikasjon. Den er ikke noen form for investeringsrådgivning eller investeringsanalyse, og heller ikke et tilbud om noen transaksjon i et finansielt instrument. Innholdet i teksten tar ikke hensyn til lesernes individuelle forhold, erfaring eller økonomiske situasjon. Tidligere resultater er ingen garanti eller prognose for fremtidig utvikling.