Resultatet falt betydelig
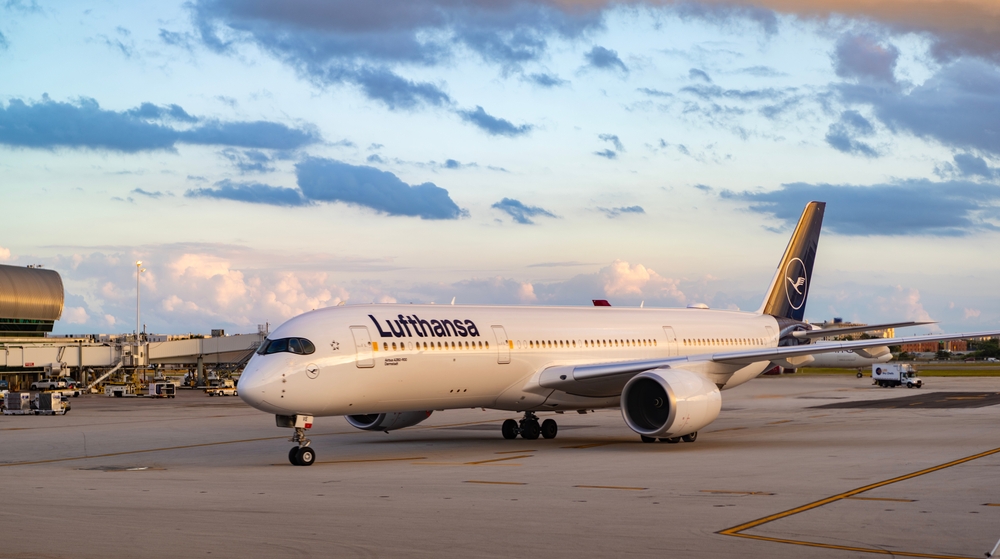
Lufthansa økte inntektene med 8 % til rekordhøye 11,1 milliarder euro i andre kvartal 2026 sammenlignet med året før. Dette ble oppnådd til tross for at flykapasiteten ble redusert med mer enn 3 %. Selskapet registrerte særlig sterk etterspørsel i premiumsegmentet, der avkastningen økte med 7 %, mens rutene til Asia registrerte en vekst på mer enn 13 %. Ifølge administrerende direktør Carsten Spohr økte inntektene hovedsakelig takket være høyere billettpriser og det faktum at etterspørselen etter reiser fortsatt er svært sterk. Dette skjedde til tross for at selskapet tilbød mer enn 3 % mindre kapasitet enn ett år tidligere. Når det gjelder lønnsomhet, var situasjonen motsatt, ettersom justert driftsresultat (EBIT) falt fra 870 millioner euro i fjor til 383 millioner euro, samtidig som driftsmarginen også gikk betydelig ned. I tillegg til økte kostnader ble lønnsomheten negativt påvirket av streiker blant piloter og kabinpersonale, som ifølge selskapet hadde en direkte økonomisk effekt på rundt 150 millioner euro. Som en del av kostnadsbesparende tiltak omstrukturerer Lufthansa nettverket sitt og avvikler de minst lønnsomme kortdistanserutene, inkludert Lufthansa CityLine-divisjonen, noe som kan spare rundt 180 millioner euro, mens selskapets program for produktivitetsforbedring kan generere minst 1,5 milliarder euro.
Dyrt drivstoff
Flyselskapets største problem var drivstoffprisene, som ifølge selskapets finansdirektør Till Streichert økte med rundt 40 % fra året før, noe som resulterte i ekstra kostnader på rundt 750 millioner euro. Network Airlines tapte for eksempel 658 millioner euro som følge av dette, mens høyere billettinntekter klarte å kompensere for rundt 60 % av denne økningen. Den kraftige økningen ble utløst av konflikten i Midtøsten, og selv om prisene senere delvis stabiliserte seg, er de fortsatt betydelig høyere enn for ett år siden, og situasjonen er fortsatt usikker. Lufthansa anslår at drivstoffkostnadene vil nå rundt 8,7 milliarder euro i 2026. Selv om selskapet er i stand til å redusere det meste av risikoen gjennom sikring, og dekker rundt 80 % av drivstofforbruket sitt, fortsetter konsekvensene å gjøre seg gjeldende. De økonomiske resultatene ble også påvirket av forsinkelser i leveringen av nye fly, noe som førte til langsommere modernisering av flåten og redusert effektivitet. I det aktuelle kvartalet mottok selskapet bare seks fly i stedet for de opprinnelig planlagte elleve.
Forsiktige utsikter
En av konsernets sterkeste deler er fortsatt Lufthansa Cargo-divisjonen, hvis inntekter oversteg 1 milliard euro og hvis justerte EBIT økte til 160 millioner euro. Divisjonen nøt først og fremst godt av økende etterspørsel etter transport av teknologisk utstyr, servere og utstyr til datasentre. Lufthansas ledelse har lagt frem mer forsiktige utsikter for hele året og forventer nå en justert EBIT på mellom 1,7 og 2,2 milliarder euro[1], mens selskapet tidligere forventet et resultat betydelig over fjorårets nivå. Selskapet forventer heller ikke lenger kapasitetsvekst, men bare omtrent samme flyvolum som i fjor. Ledelsen påpeker at kundene i økende grad bestiller billetter kort tid før avreise, noe som reduserer forutsigbarheten i etterspørselen i andre halvår. De viktigste risikoene er fortsatt den videre utviklingen i drivstoffprisene, den geopolitiske situasjonen, operasjonell stabilitet uten ytterligere streiker og utviklingen i etterspørselen etter flyfrakt resten av året.
Kraftig korreksjon på aksjemarkedet
Investorene forventet bedre resultater, og utsiktene viste seg å være spesielt skuffende. Derfor falt Lufthansa-aksjene kraftig etter at selskapet offentliggjorde sine økonomiske resultater 4. august 2026. Det var et av selskapets største endagsfall på aksjemarkedet de siste årene. I løpet av handelsdagen falt aksjene med mer enn 10 %, og de stengte på 8,48 euro. Til tross for den kraftige korreksjonen befinner selskapets aksjer seg fortsatt i positivt territorium. Det siste året har de økt med nesten 14 %, mens de over en femårsperiode er opp 26,5 %.*
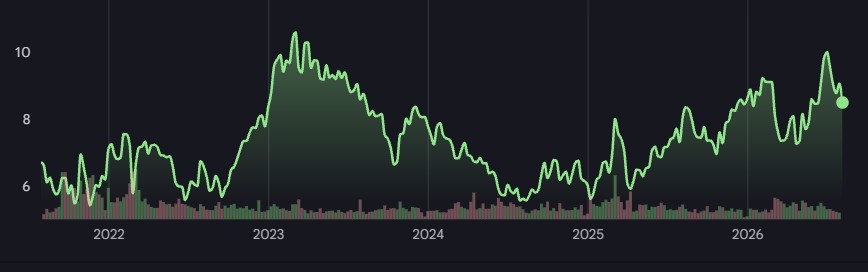
Kilde: Google Finance*
Bransjen står overfor det samme presset
Lufthansas utvikling passer inn i det bredere bildet av luftfartssektoren. I begynnelsen av juni advarte International Air Transport Association (IATA) om at lønnsomheten ville komme under betydelig press i år på grunn av høye priser på flydrivstoff. Organisasjonen forventer at gjennomsnittsprisene vil være rundt 70 % høyere enn i 2025, noe som kan øke flyselskapenes kostnader med rundt 100 milliarder USD. Selv om etterspørselen etter reiser fortsatt er sterk, mener IATA at høyere kostnader vil begrense lønnsomhetsveksten i hele sektoren. En lignende trend ble bekreftet av resultatene til konkurrerende lavprisselskaper. Det irske flyselskapet Ryanair rapporterte en nedgang i nettoresultatet på 34 % til 538 millioner euro i første kvartal av regnskapsåret 2027, ettersom passasjerene utsatte bestillinger på grunn av usikkerhet knyttet til konflikten i Midtøsten og høyere drivstoffpriser. Selskapet advarte om at økonomisk svakere europeiske flyselskaper står overfor en krevende vintersesong. Det ungarske flyselskapet Wizz Air viste i sine resultater for første kvartal til en gradvis forbedring i driften, samtidig som selskapet bekreftet at høye drivstoffpriser og geopolitisk risiko fortsatt er betydelige hindringer for videre vekst. Selskapet vil offentliggjøre resultatene for andre kvartal 6. august 2026.
*Tidligere resultater er ingen garanti for fremtidige resultater.
[1] Fremtidsrettede uttalelser er basert på antakelser og nåværende forventninger som kan vise seg å være unøyaktige, eller på det nåværende økonomiske miljøet, som kan endre seg. Slike uttalelser er ingen garanti for fremtidig utvikling. De innebærer risiko og annen usikkerhet som er vanskelig å forutse. Faktiske resultater kan avvike vesentlig fra de som er uttrykt eller antydet i fremtidsrettede uttalelser.
Denne teksten utgjør markedskommunikasjon. Den representerer ikke noen form for investeringsrådgivning eller investeringsanalyse, og utgjør heller ikke et tilbud om noen transaksjon som involverer et finansielt instrument. Innholdet i denne teksten tar ikke hensyn til lesernes individuelle omstendigheter, deres erfaring eller deres økonomiske situasjon. Tidligere resultater er ingen garanti eller prognose for fremtidige resultater.