Kraftig nedjusterte utsikter
De siste nyhetene har vist hvor stort presset på Volkswagen har blitt den siste tiden. Mens selskapet i juli forventet en driftsmargin på mellom 4 – 5,5 % i år, hadde det innen midten av september senket prognosen betydelig til bare 1 %, med en omsetning på rundt 315 milliarder EUR. Den kraftige forverringen av prognosen skyldes imidlertid ikke bare en svakere underliggende virksomhet. Årets resultat ventes å bli belastet med omtrent 10 milliarder EUR knyttet til særskilte effekter, hvorav hele 9 milliarder EUR ifølge finansdirektør Arno Antlitz vil falle i andre halvår 2026. Disse effektene omfatter for eksempel nedskrivninger av goodwill knyttet til Porsche-merket, det planlagte salget av en fabrikk og andre poster. Uten disse postene ville marginen ha nådd omtrent 4 %, ifølge Volkswagen.[1] Deutsche Bank påpeker at marginen på 1 % alene ikke gir et fullstendig bilde av selskapets tilstand, samtidig som banken fremhever de vedvarende problemene i Kina og de høye kostnadene ved omstruktureringen.
Ute av Europas topp femti
Aksjene reagerte på nyhetene med et fall, og et nytt slag var at Volkswagen ble fjernet fra Euro Stoxx 50-indeksen, som konsernet hadde vært en del av i omtrent 15 år. I første halvår hadde selskapet fortsatt en omsetning på 158,1 milliarder EUR og et driftsresultat på 5,9 milliarder EUR. Selskapet ble fjernet fra indeksen etter en ordinær gjennomgang, der Volkswagen som følge av nedgangen i markedsverdien av aksjene i fri omsetning ikke lenger oppfylte vilkårene for å forbli i indeksen. Per 21. september 2026 var bilprodusentens markedsverdi 41,13 milliarder EUR, mens aksjene på Xetra-børsen var på sitt laveste nivå siden 2007, med en kurs på 74,98 EUR.*
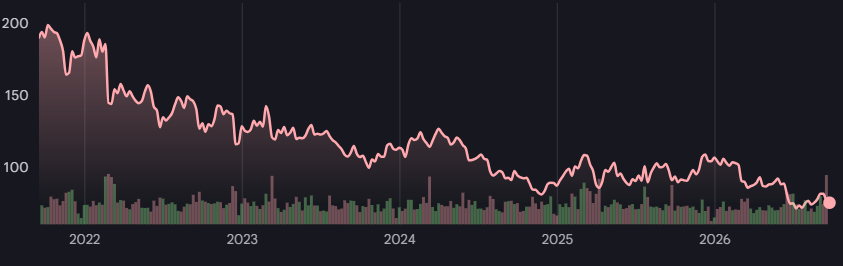
Kilde: Google Finance*
Taper terreng i Kina
Inntil nylig var Kina en viktig kilde til vekst for den tyske bilprodusenten, men innenlandske produsenter har gradvis tatt ledelsen. Ifølge Volkswagens tall leverte selskapet nesten 26 % færre kjøretøy i Kina i første halvår 2026 enn året før, mens leveransene av elbiler isolert sett falt med mer enn 47 %. Selskapet advarte også om at hele den kinesiske bilsektoren ble betydelig svekket i første halvår. Selv om konsernet leverte flere kjøretøy utenfor Kina enn året før, trakk den svake utviklingen i det største markedet de globale leveransene ned med 6 %, og selskapet advarte også om at den negative markedsutviklingen fortsatte. Reuters opplyser at Volkswagens problemer i landet begynte allerede i 2024, da selskapet mistet posisjonen som den største bilprodusenten, og at overskuddet har falt med mer enn 80 % det siste tiåret.
Porsche mister glansen
Volkswagens situasjon blir også komplisert av et merke som skulle generere overskudd for konsernet, noe som var hovedattraksjonen ved Porsche da selskapet ble børsnotert i 2022. Merket ble imidlertid rammet av svakheten i Kinas luksusmarked og amerikanske tollsatser, samtidig som endringen i produktstrategien også viste seg å bli kostbar. Den opprinnelig planlagte raskere overgangen til elektrisk mobilitet ble igjen erstattet av forbrenningsmotorer og ladbare hybrider, noe som krevde ytterligere investeringer og presset de ekstraordinære kostnadene for 2025 opp til 3,9 milliarder EUR. Konsekvensen er synlig i lønnsomheten, med en driftsmargin som falt til 1,1 % i fjor fra litt over 14 % i 2024. Porsche-ledelsen er imidlertid fortsatt optimistisk og anslo i rapporten fra mars en resultatmargin på 5,5 til 7,5 % i år, med en omsetning på opptil 36 milliarder EUR. [2] For Volkswagen som majoritetseier er det derfor ikke bare viktig hvor mange biler Porsche selger, men om merket igjen kan nærme seg lønnsomhet.
Omstruktureringen skyter fart
Giganten prøver å løse problemene sine gjennom omstrukturering, men ledelsen signaliserer at tempoet må økes, ettersom høye kostnader og konkurranse fra asiatiske produsenter fortsatt er betydelige problemer. Konsernet må redusere de høye kostnadene ved europeisk produksjon samtidig som det fortsetter å investere i elektrisk mobilitet og ny teknologi. Endringene vil omfatte ytterligere nedbemanning, reduksjon i produksjonskapasiteten og endringer i modellutvalget. På den annen side gjør for eksempel Škoda det godt, med 8 % flere solgte biler i første halvår enn året før, mens hele Brand Group Core økte driftsresultatet med 4,5 %. Ved siden av kuttene må Volkswagen imidlertid også ta tak i den fremtidige veksten, og elektrisk mobilitet kan være et av områdene. Konsernet gjør det godt på dette området i Europa, og etterspørselen etter elbiler vokser, samtidig som det utvider utvalget med rimeligere biler. Økende salg vil imidlertid ha betydning for investorene dersom det gradvis gir høyere lønnsomhet. Volkswagen må derfor løse problemene sine samtidig som det bygger en virksomhet som kan erstatte dem i fremtiden.
* Tidligere resultater er ingen garanti for fremtidige resultater.
[1,2] Fremtidsrettede uttalelser er basert på antakelser og nåværende forventninger som kan være unøyaktige, eller på dagens økonomiske situasjon, som kan endre seg. Slike uttalelser er ingen garanti for fremtidige resultater. De innebærer risiko og andre usikkerhetsmomenter som er vanskelige å forutse. Resultatene kan avvike vesentlig fra det som uttrykkes eller antydes i fremtidsrettede uttalelser.
Denne teksten utgjør markedsføringskommunikasjon. Den utgjør ikke noen form for investeringsrådgivning eller investeringsanalyse, og heller ikke et tilbud om noen transaksjon i et finansielt instrument. Tekstens innhold tar ikke hensyn til lesernes individuelle omstendigheter, erfaring eller økonomiske situasjon. Tidligere resultater er ingen garanti for eller forutsigelse av fremtidige resultater.